
Bilanço kalemleri arasındaki ilişkiler, bir hisse senedine yatırım yapmadan önce şirketin gerçek finansal sağlığını, borç ödeme kapasitesini ve büyüme potansiyelini anlamanın en güvenilir yoludur. Temel analiz, sadece bir şirketin ne kadar kâr ettiğine bakmak değildir; o kârın nasıl elde edildiğini, borçluluk yapısının sürdürülebilir olup olmadığını ve varlıkların ne kadar verimli kullanıldığını inceleme sanatıdır.
Birçok amatör yatırımcı, bilançolarda sadece “Net Kâr” satırına odaklanarak büyük bir yanılgıya düşer. Oysa finansal tablolar birbiriyle konuşan canlı organizmalar gibidir. Satışlar artarken nakit akışı bozuluyorsa veya kâr artarken borçluluk rasyoları tehlike sinyalleri veriyorsa, burada temel bir sorun var demektir. Bu rehberimizde, tabloların arkasındaki hikayeyi okumanızı sağlayacak kilit bağlantıları adım adım inceleyeceğiz.
İçindekiler
- 1. Bilanço Kalemleri Arasındaki İlişkiler Neden Hayatidir?
- 2. Dönen Varlıklar ve Kısa Vadeli Yükümlülükler (Cari Oran)
- 3. Özkaynaklar ve Yabancı Kaynaklar (Kaldıraç Dengesi)
- 4. Satış Gelirleri, Brüt Kâr ve Net Kâr Marjı Analizi
- 5. FAVÖK (EBITDA) ve Finansman Giderlerinin Kesişimi
- Sonuç: Finansyum Bilanço Tarayıcı ile Verileri Anlamlandırın
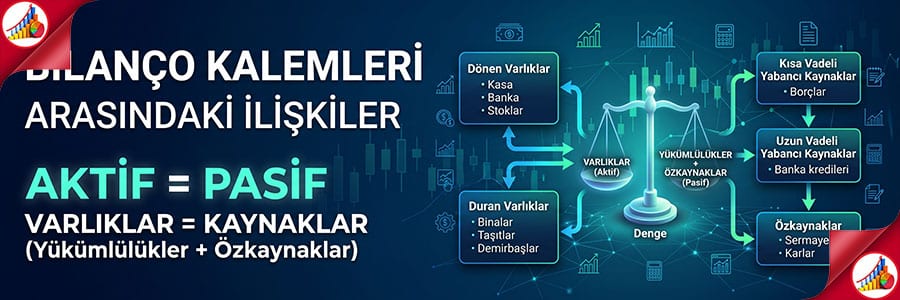
1. Bilanço Kalemleri Arasındaki İlişkiler Neden Hayatidir?
Bilanço, gelir tablosu ve nakit akış tablosu, bir şirketin röntgenini çeken üç temel finansal rapordur. Bilanço kalemleri arasındaki ilişkiler doğru analiz edilmediğinde, yüksek kâr açıkladığı halde nakit sıkışıklığı nedeniyle iflasa sürüklenen veya bedelli sermaye artırımı yapmak zorunda kalan şirketlere yatırım yapma riski doğar.
Yatırımcılar genellikle fiyat ve grafiklere odaklanarak işin “şirket” tarafını kaçırırlar. Oysa hisse senedi, bir işletmenin ortaklık payıdır. Eğer işletmenin dönen varlıkları borçlarını karşılamıyorsa veya kâr marjları sektör ortalamasının sürekli altındaysa, hisse senedinin uzun vadede kalıcı bir yükseliş trendi yakalaması matematiksel olarak mümkün değildir.
Uluslararası standartlarda kabul görmüş finansal tablo analizi (Financial Statement Analysis) yöntemleri, şirketlerin hileli muhasebe kayıtlarını veya makyajlanmış bilançolarını tespit etmenin de tek yoludur. Şimdi bu kritik bağlara yakından bakalım.
2. Dönen Varlıklar ve Kısa Vadeli Yükümlülükler (Cari Oran)
Bir şirketin hayatta kalabilmesi için ilk şart “likidite” yani nakit yaratma gücüdür. Bilanço üzerinde yer alan “Dönen Varlıklar” (nakit, bankadaki paralar, tahsil edilecek alacaklar, stoklar) şirketin bir yıl içinde nakde çevirebileceği değerleri ifade eder.
Bunun karşısında ise “Kısa Vadeli Yükümlülükler” bulunur. Bunlar, şirketin bir yıl içinde ödemek zorunda olduğu banka kredileri, tedarikçi borçları ve vergi yükümlülükleridir. Dönen varlıkların kısa vadeli borçlara bölünmesiyle “Cari Oran” bulunur. Cari oranın 1.5 ve üzerinde olması, şirketin kısa vadeli borç ödeme krizine girmeyeceğinin en net göstergesidir.
Nakit ve Ticari Alacak Dengesi
Sadece dönen varlıklara bakmak yeterli değildir. Eğer dönen varlıkların çok büyük bir kısmı “Stoklar” veya vadesi geçmiş “Ticari Alacaklar”dan oluşuyorsa, şirket kağıt üzerinde kârlı görünse bile borçlarını ödeyecek nakdi bulamayabilir. Bu nedenle asit-test oranı (likidite oranı) da bilanço kalemleri arasındaki ilişkiler kapsamında mutlaka kontrol edilmelidir.
3. Özkaynaklar ve Yabancı Kaynaklar (Kaldıraç Dengesi)
Bir şirketin varlıklarını nasıl finanse ettiği, taşıdığı riski doğrudan belirler. Şirketler büyümek için ya kendi sermayelerini (Özkaynaklar) kullanırlar ya da dışarıdan borçlanırlar (Yabancı Kaynaklar). Bu iki kalem arasındaki dengeye “Kaldıraç Oranı” denir.
Eğer bir şirketin toplam borcu (kısa ve uzun vadeli yükümlülükleri), toplam özkaynaklarının çok üzerindeyse, bu durum şirketin faiz artırım döngülerinde veya ekonomik durgunluklarda ciddi bir finansman krizi yaşayacağına işaret eder. Özellikle ülkemizdeki yüksek faiz ortamında, borçluluğu yüksek şirketlerin net kârları artan finansman giderleri nedeniyle hızla erimektedir.
Sağlam bir bilançoda, özkaynakların istikrarlı bir şekilde büyümesi ve yabancı kaynak oranının sürdürülebilir seviyelerde tutulması beklenir. Özkaynak kârlılığı (ROE) yüksek olan şirketler, yatırımcılarına en çok kazandıran şirketlerdir.
4. Satış Gelirleri, Brüt Kâr ve Net Kâr Marjı Analizi
Gelir tablosunun en üst satırında “Satış Gelirleri” (Hasılat) yer alır. En alt satırında ise “Net Dönem Kârı” bulunur. Bilanço kalemleri arasındaki ilişkiler bağlamında bu ikisi arasındaki mesafe, şirketin ne kadar verimli yönetildiğinin özetidir.
Şirketin satış gelirleri (cirosu) %50 artarken, brüt kârı sadece %10 artıyorsa, şirketin maliyetleri (SMM – Satılan Malın Maliyeti) satışlardan çok daha hızlı artıyor demektir. Bu durum enflasyonist ortamlarda fiyatlama gücü zayıf olan şirketlerde sıkça görülür.
Öte yandan, faaliyet giderlerinin (pazarlama, yönetim, AR-GE) hasılata oranının düşmesi, şirketin operasyonel verimliliğini artırdığına ve ölçek ekonomisinden faydalandığına işaret eder. Yatırımcı olarak her zaman cirosunu artırırken, net kâr marjını da genişleten şirketlerin peşinde olmalısınız.
5. FAVÖK (EBITDA) ve Finansman Giderlerinin Kesişimi
FAVÖK (Faiz, Amortisman ve Vergi Öncesi Kâr), bir şirketin sadece ana faaliyetlerinden ne kadar nakit yarattığını gösteren en çıplak göstergedir. Çünkü vergi oranları, faiz giderleri veya muhasebesel amortismanlar şirketin esas işindeki başarısını perdeleyebilir.
Güçlü bir FAVÖK marjı, şirketin ürünlerini iyi sattığının ve maliyetlerini iyi yönettiğinin kanıtıdır. Ancak bilanço kalemleri arasındaki ilişkiler incelenirken, FAVÖK ile “Finansman Giderleri” (faiz ödemeleri) mutlaka kıyaslanmalıdır. Bir şirket çok güçlü bir FAVÖK üretiyor ancak bunun tamamını bankalara kredi faizi olarak (finansman gideri) ödüyorsa, hissedarlara (size) dağıtılacak bir temettü veya hisse değerini artıracak bir net kâr kalmayacaktır.
Esas Faaliyet Kârının Önemi
Şirketlerin duran varlık satışı (arsa, bina) veya kur farkı geliri gibi tek seferlik gelirlerle elde ettiği kârlar “Esas Faaliyet Kârı” değildir. Gerçek yatırımcı, sürdürülebilir olan ana işkolundan gelen operasyonel kârlılığa (FAVÖK’e) odaklanır.
Sonuç: Finansyum Bilanço Tarayıcı ile Verileri Anlamlandırın
Özetlemek gerekirse, bilanço kalemleri arasındaki ilişkiler bize bir şirketin sadece dünü veya bugünü hakkında değil, yarını hakkında da eşsiz ipuçları verir. Satışlardan başlayıp net kâra inen, varlıklardan borçlara uzanan bu rakamsal senfoni, doğru okunduğunda borsadaki en güçlü karar destek mekanizmanız olur.
Binlerce satırlık finansal tablolar içinde kaybolmanıza gerek yok. Gelişmiş veri mimarimiz sayesinde BIST şirketlerinin temel analiz verilerini, rasyolarını ve tarihsel gelişimlerini saniyeler içinde analiz etmek için Finansyum Bilanço Tarayıcı aracımızı hemen kullanmaya başlayabilirsiniz. Piyasayı izlemekle kalmayın, veriyi anlamlandırarak yatırım kararlarınıza değer katın.