
Kontrolmatik Hisse Analizi: KONTR neden dikkat çekiyor?
Kontrolmatik hisse analizi; Kontrolmatik Teknoloji Enerji ve Mühendislik AŞ (KONTR), enerji, endüstri, madencilik ve ulaşım sektörlerine mühendislik, sistem entegrasyonu, otomasyon, elektrifikasyon ve anahtar teslim proje hizmetleri sunuyor.
Şirketi sıradan bir taahhüt şirketinden ayıran unsur ise zaman içerisinde oluşturduğu teknoloji ve yatırım portföyü:
- Pomega Enerji Depolama Teknolojileri ve Ankara’daki batarya tesisi,
- ABD’deki batarya ve enerji depolama girişimi,
- Plan-S uydu ve IoT faaliyetleri,
- Progresiva, Prolectric ve Nextopia enerji yatırımları,
- McFly Robot Teknolojileri,
- EMEK Elektrik iştiraki,
- Üç Yıldız Antimon Madencilik,
- Uluslararası mühendislik ve EPC faaliyetleri.
Bu portföy, Kontrolmatik’in uzun vadeli potansiyelini açıklıyor. Fakat bugünkü finansal sıkıntının kaynağı da büyük ölçüde aynı: Uzun geri dönüş süreli, sermaye yoğun çok sayıda yatırımın aynı dönemde başlatılması ve bunların önemli bölümünün borçla finanse edilmesi.
Bu nedenle KONTR analizinin temel sorusu şudur:
Kontrolmatik’in teknoloji ve enerji varlıkları, şirketin ağır finansal yapısını kurtarmaya yetecek mi; kurtarsa bile mevcut hissedarlara ne kadar değer kalacak?
KONTR ne zaman halka arz oldu?
Kontrolmatik’in halka arzında 12–13 Ekim 2020 tarihlerinde talep toplandı. Paylar 6,90 TL sabit fiyatla satıldı ve 19 Ekim 2020’de Borsa İstanbul’da işlem görmeye başladı.
İlk halka arzda:
- 7,25 milyon adet pay satıldı,
- Halka arz büyüklüğü yaklaşık 50 milyon TL oldu,
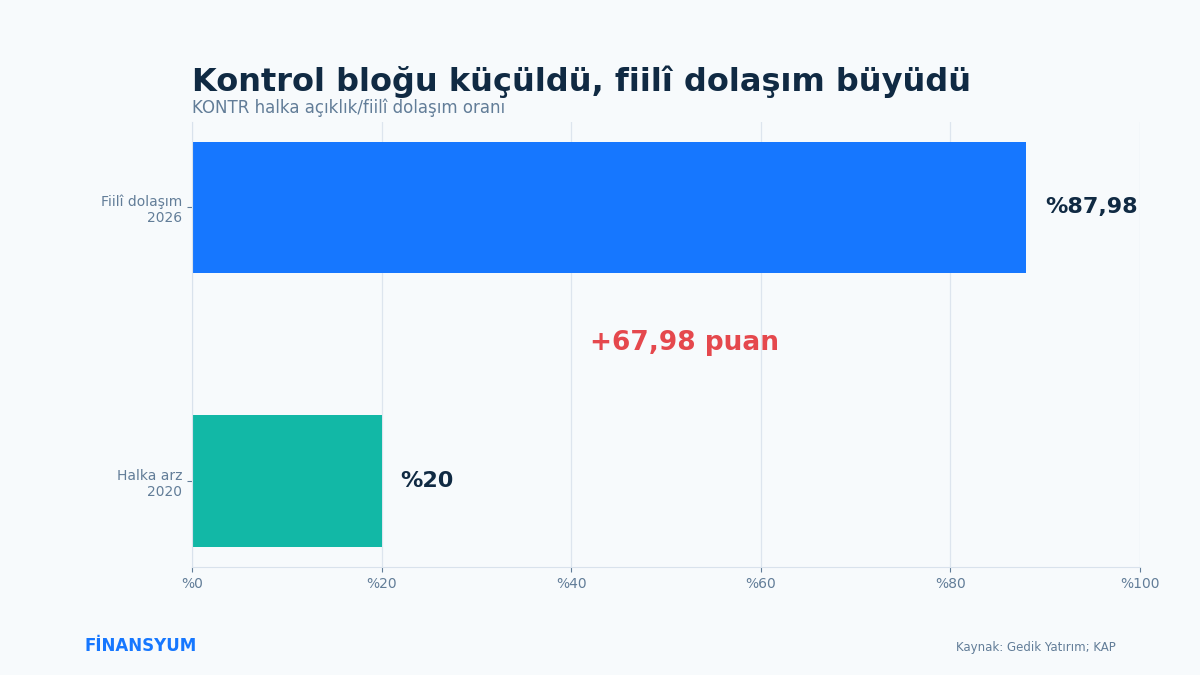
- Halka açıklık oranı %20 olarak gerçekleşti,
- Halka arz sonrası şirket değeri yaklaşık 250 milyon TL idi.
Buradaki 6,90 TL fiyatı bugünkü fiyatla doğrudan karşılaştırmak doğru değildir. Aradan geçen dönemde bedelli ve bedelsiz sermaye artırımları yapılmış, toplam pay sayısı ciddi biçimde değişmiştir.
Halka açıklık nasıl %20’den yaklaşık %88’e çıktı?
24 Eylül 2026 itibarıyla Kontrolmatik’in çıkarılmış sermayesi 1,3 milyar TL, toplam pay sayısı 1,3 milyar adet ve fiilî dolaşımdaki pay oranı %87,98’dir. Fiilî dolaşımda yaklaşık 1,144 milyar pay bulunmaktadır.
KAP’taki güncel doğrudan ortaklık verileri şöyledir:
| Ortak | Pay oranı |
|---|---|
| Sami Aslanhan | %4,19 |
| KMT Teknolojik ve Finansal Yatırımlar | %4,00 |
| Ömer Ünsalan | %3,70 |
| Diğer | %88,11 |
Fiilî dolaşım hesabı ile “diğer” ortaklar tablosu farklı düzenleyici sınıflandırmalara dayandığı için oranlar bire bir aynı değildir. Fakat ana sonuç değişmiyor: Şirketin çok büyük bölümü piyasaya dağılmış durumdadır.
Halka açıklıktaki artış yalnızca sermaye artırımlarından kaynaklanmadı. Kurucu ortakların zaman içerisinde yaptığı pay satışları belirleyici oldu.
- Halka arz sonrasında Sami Aslanhan ve Ömer Ünsalan’ın toplam payı %80’di.
- Haziran 2024’te iki ortağın payı yaklaşık %28,96’şar, toplamda %57,92 düzeyindeydi.
- Haziran 2025’te iki ortağın payı yaklaşık %15’er seviyesine gerilemişti.
- Aralık 2025’te Sami Aslanhan, Ömer Ünsalan ve KMT’ye ait toplam 94,35 milyon pay 12,80 TL’den blok olarak satıldı.
- Nisan 2026’da Sami Aslanhan ve Ömer Ünsalan toplam 78,52 milyon payı 10 TL’den Mustafa Dedik ve Shield Capital’e sattı.
Ortaklar bazı pay satışlarından elde ettikleri geliri şirkete faizsiz finansman olarak kullandıracaklarını bildirdi. Bu yöntem kısa vadede şirkete kaynak sağlasa da kurucu ortakların payını küçülttü, fiilî dolaşımı artırdı ve hissede sürekli arz ile güven sorunu oluşturdu.
Yüksek halka açıklık tek başına olumsuz değildir. Ancak finansal sıkıntıdaki bir şirkette kurucu paylarının sürekli azalması; yönetim kontrolü, gelecekte sağlanabilecek ortak desteği ve piyasa algısı bakımından ek risk yaratır.
KONTR hissesinin tarihsel performansı
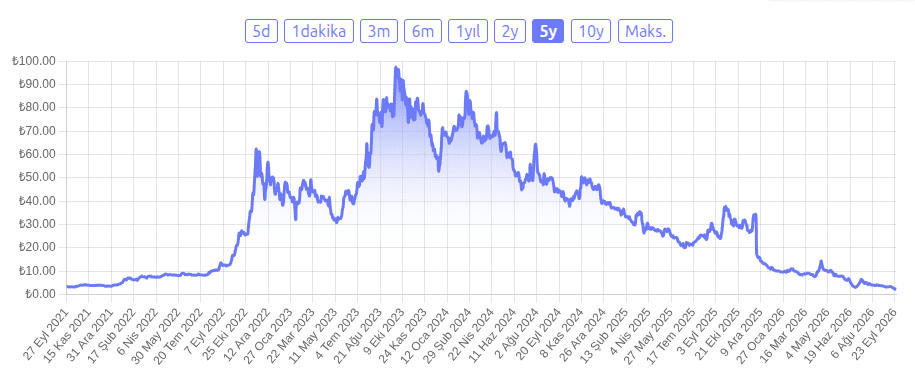
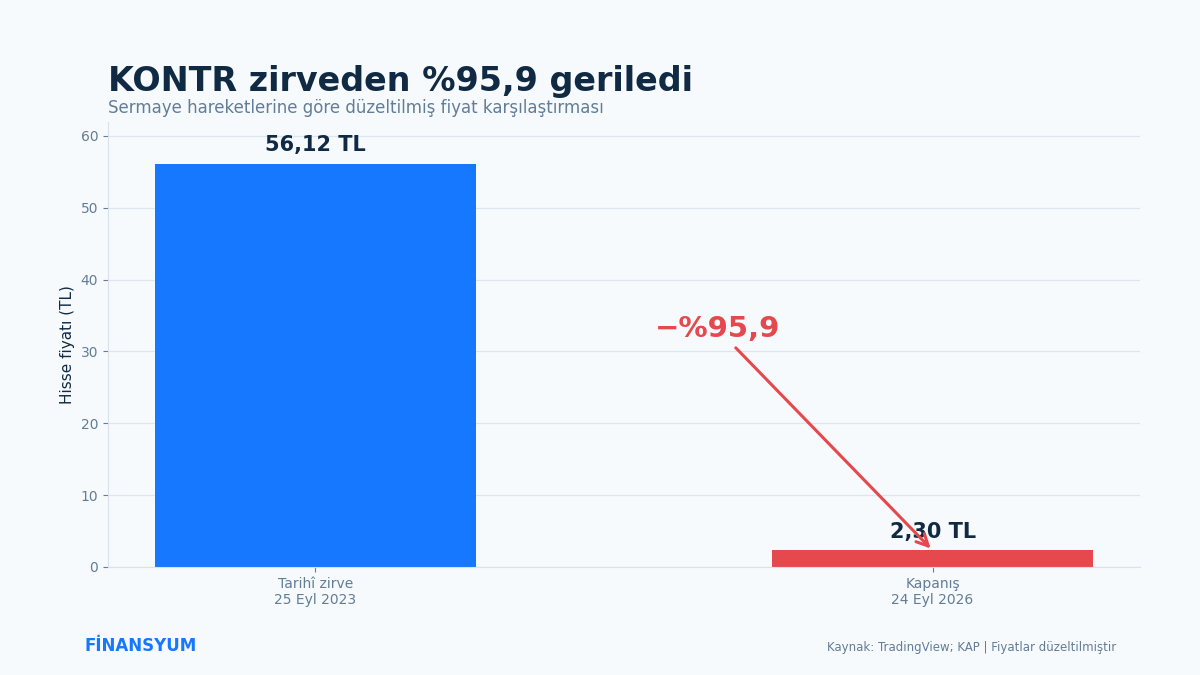
Sermaye hareketlerine göre düzeltilmiş fiyat serisinde KONTR, 25 Eylül 2023 tarihinde yaklaşık 56,12 TL ile tarihî zirvesine ulaştı. O dönemde piyasa ekranlarında sermaye yapısına bağlı olarak yaklaşık 351 TL civarında düzeltilmemiş fiyatlar görülüyordu.
24 Eylül 2026 kapanışı 2,30 TL’dir. Buna göre hisse, düzeltilmiş tarihî zirvesinin yaklaşık %95,9 altında bulunmaktadır.
| Gösterge | Değer |
|---|---|
| Düzeltilmiş tarihî zirve | 56,12 TL |
| Zirve tarihi | 25 Eylül 2023 |
| 24 Eylül 2026 kapanışı | 2,30 TL |
| Zirveden kayıp | Yaklaşık %95,9 |
| Son 52 haftanın görülen üst seviyesi | Yaklaşık 20,61 TL |
| Son 52 haftanın alt bölgesi | 2,09–2,30 TL |
Bu büyüklükteki düşüş otomatik olarak “hisse ucuzladı” anlamına gelmez. Pay sayısındaki değişimler, borçluluk, temerrüt, yeni sermaye ihtiyacı ve varlıkların kime kalacağı birlikte değerlendirilmelidir.
Kontrolmatik nerede yanlış yaptı?
Kontrolmatik’in sorunu geleceğin teknolojilerine yatırım yapması değil; çok sayıda sermaye yoğun yatırımı aynı anda yürütmesi ve bunları ağırlıklı olarak kısa vadeli, pahalı finansmanla taşımaya çalışmasıdır.
1. Çok fazla yatırım aynı döneme yığıldı
Şirket; batarya, enerji depolama, ABD yatırımı, uydu, IoT, robotik, madencilik, elektrik ekipmanları ve uluslararası EPC projelerine aynı dönemde kaynak ayırdı. 2025 yılında yayımlanan bir şirket ziyaret notunda son üç yılda yaklaşık 425 milyon dolar yatırım gerçekleştirildiği belirtildi.
Bu alanların her biri tek başına anlamlı olabilir. Ancak hepsi uzun süre nakit tüketen ve geri dönüşü yıllara yayılan yatırımlardır. Şirketin mevcut faaliyetlerinden yarattığı nakit, bu yatırımların tamamını aynı anda taşımaya yetmedi.
2. Uzun vadeli varlıklar kısa vadeli borçlarla finanse edildi
Batarya fabrikası, enerji depolama tesisi veya uydu şirketinin geri dönüş süresi yıllarla ölçülür. Kontrolmatik ise banka kredileri, finansman bonoları, tahviller ve kısa vadeli işletme sermayesi finansmanı kullandı.
Faizler yükseldiğinde yatırımlar henüz yeterli nakit üretmiyordu fakat borçların anapara ve faiz ödemeleri gelmeye devam etti. Böylece klasik bir vade uyumsuzluğu oluştu:
Uzun vadede gelir yaratması beklenen yatırımlar, kısa vadede geri ödenmesi gereken borçlarla finanse edildi.
3. Özsermaye finansmanı yatırım büyüklüğünün gerisinde kaldı
Şirketin 2025 yılındaki maddi ve maddi olmayan duran varlık alımlarından kaynaklanan nakit çıkışı yaklaşık 5,54 milyar TL’ydi. Bir önceki yıl bu tutar yaklaşık 2,91 milyar TL olmuştu.
Buna karşılık:
- 2024 sermaye artırımında yaklaşık 107,4 milyon TL brüt kaynak sağlandı.
- 2025 sonunda tamamlanan %100 bedelliden toplam yaklaşık 673,4 milyon TL brüt fon oluştu.
- Bu işlemin yaklaşık 169,5 milyon TL’lik bölümü, Sami Aslanhan ve Ömer Ünsalan’ın şirkete daha önce verdiği nakit borçlara mahsup edildi; fiilî nakit girişi yaklaşık 503,8 milyon TL oldu.
Milyarlarca liralık yatırım harcamasına karşılık özkaynak desteği yüz milyonlar seviyesinde kaldı. Aradaki fark borçlanmayla kapatıldı.
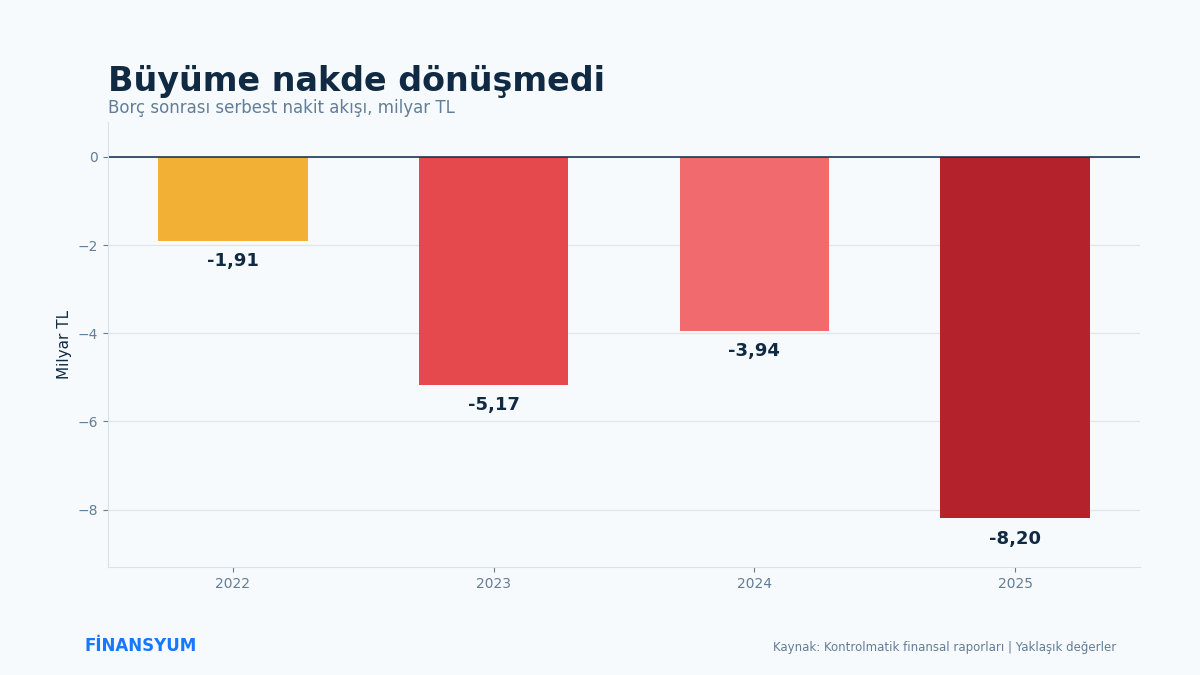
4. Büyüme nakde dönüşmedi
Kontrolmatik’in EPC faaliyetleri; yüksek ticari alacak, sözleşme varlığı, stok ve peşin ödeme ihtiyacı yaratıyor. Şirket satış ve muhasebe kârı yazarken aynı hızda nakit üretemedi.
Farklı yılların enflasyon düzeltmeleri nedeniyle seriler dikkatle karşılaştırılmalıdır; bununla birlikte nakit akışının yönü nettir. Ulaşılabilen tarihsel veriler, borç sonrası serbest nakit akışının 2022’den itibaren sürekli negatif kaldığını gösteriyor:
| Yıl | Borç sonrası serbest nakit akışı |
|---|---|
| 2022 | Yaklaşık -1,91 milyar TL |
| 2023 | Yaklaşık -5,17 milyar TL |
| 2024 | Yaklaşık -3,94 milyar TL |
| 2025 | Yaklaşık -8,20 milyar TL |
Bu tablo, şirketin büyüdükçe kendi nakdini üretmek yerine daha fazla dış finansmana ihtiyaç duyduğunu gösteriyor.
5. Sermaye piyasası güçlü iken yeterli özkaynak toplanmadı
KONTR’nin piyasa değerinin ve yatırımcı ilgisinin yüksek olduğu 2022–2023 döneminde daha büyük bir özkaynak finansmanı veya stratejik ortaklık sağlanabilirdi. Şirket büyük yatırımlarını borçla hızlandırdı; yüksek oranlı sermaye ihtiyacı ise hisse fiyatı ve yatırımcı güveni ağır biçimde bozulduktan sonra ortaya çıktı.
Başka bir ifadeyle, şirket sermayenin kolay ve görece ucuz olduğu dönemde yeterince özkaynak toplamadı; sermayeye en fazla ihtiyaç duyduğu dönemde ise hisse değerinin büyük bölümünü kaybetmişti.
2024 ve 2025 finansalları ne söylüyor?
2024 yılında hasılat yaklaşık 9,91 milyar TL, FAVÖK 1,42 milyar TL ve dönem kârı yaklaşık 274 milyon TL olarak açıklandı. Hasılat büyürken FAVÖK marjı %21,5’ten %14,3’e geriledi ve yüksek finansman giderleri net kârı baskıladı.
2025’te hasılat yaklaşık 16,89 milyar TL’ye yükseldi. Buna karşılık brüt kâr yaklaşık 1,25 milyar TL’de kaldı; toplam finansman gideri yaklaşık 4,28 milyar TL’ye ulaştı ve sürdürülen faaliyetlerden yaklaşık 1,14 milyar TL zarar oluştu.
Şirketin 2025 faaliyet raporundaki karşılaştırılabilir gösteriminde:
- FAVÖK yaklaşık 1,49 milyar TL,
- Net finansal borç yaklaşık 14,24 milyar TL,
- FAVÖK marjı yaklaşık %8,8,
- Net kâr marjı negatif
seviyedeydi.
Temel problem, finansman giderinin operasyonel kazancı ezmesidir. Yaklaşık 1,5 milyar TL FAVÖK üreten bir yapının 4 milyar TL’yi aşan finansman giderini uzun süre taşıması mümkün değildir.
2026 ilk çeyrek bilançosu neden alarm veriyor?
31 Mart 2026 tarihli bağımsız denetimden geçmemiş ara dönem finansallarında öne çıkan rakamlar şöyledir:
Gelir tablosu
| Gösterge | 2025/3 | 2026/3 | Değişim |
|---|---|---|---|
| Hasılat | 2,67 milyar TL | 2,75 milyar TL | %3 |
| Brüt kâr | 501 milyon TL | 575 milyon TL | %15 |
| Esas faaliyet kârı | 83 milyon TL | 70 milyon TL | -%15 |
| FAVÖK | 327 milyon TL | 264 milyon TL | -%19 |
| Ana ortaklık net kârı | 397 milyon TL | 24 milyon TL | -%94 |
| Brüt kâr marjı | %18,8 | %20,9 | +2,1 puan |
| FAVÖK marjı | %12,2 | %9,6 | -2,6 puan |
Şirket 2026 ilk çeyrekte yaklaşık 632,7 milyon TL finansman giderine karşılık yalnızca 57,9 milyon TL finansman öncesi faaliyet kârı açıkladı. Vergi öncesi sonuç üzerinde yaklaşık 858,3 milyon TL net parasal pozisyon kazancı etkili oldu.
Bu nedenle açıklanan muhasebe kârı ile borç ödeyebilecek nakit aynı şey değildir.
Bilanço
| Gösterge | 31 Mart 2026 |
|---|---|
| Toplam varlıklar | 40,80 milyar TL |
| Dönen varlıklar | 20,19 milyar TL |
| Nakit ve nakit benzerleri | 579 milyon TL |
| Kısa vadeli yükümlülükler | 21,31 milyar TL |
| Uzun vadeli yükümlülükler | 11,40 milyar TL |
| Toplam yükümlülükler | 32,71 milyar TL |
| Ana ortaklığa ait özkaynak | 6,52 milyar TL |
| Net finansal borç | 13,05 milyar TL |
Şirketin açıkladığı başlıca oranlar:
- Cari oran: 0,95
- Likidite oranı: 0,77
- Toplam yükümlülükler/toplam varlıklar: %80,2
- Toplam yükümlülükler/özkaynaklar: %403,9
- Net borç/FAVÖK: 12,4
- FAVÖK/finansman gideri: 0,4
- Faiz gideri/net satışlar: %22,7
Net borç/FAVÖK oranının 12,4’e çıkması ve FAVÖK’ün finansman giderlerini yalnızca 0,4 kez karşılaması, borç yapısının operasyonel kazançla taşınamadığını gösteriyor.
Üstelik 20,19 milyar TL dönen varlığın yalnızca 579 milyon TL’si nakitten oluşuyor. Dönen varlıkların önemli bölümü:
- 4,59 milyar TL ticari alacak,
- 4,98 milyar TL sözleşme varlığı,
- 3,86 milyar TL stok,
- 4,25 milyar TL peşin ödenmiş giderdir.
Bu kalemlerin tamamı kısa sürede ve defter değerinden nakde çevrilemez. Dolayısıyla 0,95’lik cari oran bile gerçek likiditeyi olduğundan güçlü gösterebilir.
Temerrüt ve finansal yeniden yapılandırma
Kontrolmatik, 15 Mayıs 2026’da iki borçlanma aracının vadesi gelen itfa ve kupon ödemelerini mevcut finansal koşullar nedeniyle gerçekleştiremediğini açıkladı. Aynı gün Kontrolmatik adına Halkbank’a, Pomega adına VakıfBank’a Finansal Yeniden Yapılandırma Çerçeve Anlaşması kapsamında başvuruldu.
Haziran ayında başka bir borçlanma aracında da gerçekleşmeyen ödeme kaydı oluştu. Şirket 16 Haziran 2026’da bankalarla görüşmelerin devam ettiğini, ancak henüz nihai bir sonuca ulaşılmadığını bildirdi.
Bu gelişme analizdeki en önemli kırılmadır. Çünkü borçluluk riski teorik olmaktan çıkmış ve fiilî ödeme problemine dönüşmüştür.
Kontrolmatik’in geleceği artık büyük ölçüde şu sorulara bağlıdır:
- Bankalarla bağlayıcı ve yeterince uzun vadeli bir anlaşma yapılacak mı?
- Gecikmiş tahvil ve bono ödemeleri yeni takvime bağlanabilecek mi?
- %200 bedelli tamamlanabilecek mi?
- Varlık satışları zorunlu satış iskontosu olmadan gerçekleştirilebilecek mi?
- Pomega ve ana faaliyetler gerçek nakit yaratabilecek mi?
%200 bedelli sermaye artırımı ne anlama geliyor?
Kontrolmatik yönetim kurulu 1 Nisan 2026’da, 1,3 milyar TL olan sermayeyi %200 bedelli artırarak 3,9 milyar TL’ye çıkarma kararı aldı ve SPK’ya başvurdu.
Plan kapsamında:
- 2,6 milyar adet yeni pay çıkarılacak,
- Her mevcut pay için iki yeni pay alma hakkı oluşacak,
- Kullanım fiyatı pay başına 1 TL olacak,
- Rüçhan hakları kısıtlanmayacak,
- Birincil piyasada satılamayan paylar için satın alma taahhüdü bulunmayacak ve bu paylar iptal edilecek.
Bedelli tamamen gerçekleşirse şirkete masraflar öncesinde azami 2,6 milyar TL nakit girebilir. Mart sonundaki 13,05 milyar TL net finansal borç üzerinden, kaynağın tamamı borca ayrılsa bile net borç yaklaşık 10,45 milyar TL’de kalır.
Bu nedenle bedelli, finansal kurtarma paketinin gerekli parçalarından biridir; tek başına çözüm değildir.
Mevcut yatırımcı açısından bedelli
Yatırımcının pay oranını koruyabilmesi için elindeki her bir pay başına 2 TL ek kaynak koyması gerekir. Bedelliye katılmayan yatırımcının pay oranı, artırım tamamen gerçekleşirse teorik olarak üçte bire düşer. Rüçhan hakkının satılması ekonomik kaybın bir bölümünü telafi edebilir; ancak piyasa koşulları belirleyici olacaktır.
24 Eylül kapanışı olan 2,30 TL ve 1 TL kullanım fiyatı üzerinden mekanik teorik fiyat:
\[ \frac{2{,}30 + (2 \times 1{,}00)}{3}=1{,}43\text{ TL} \]
Bu yalnızca teorik hesaplamadır; piyasa fiyatını garanti etmez.
Dünya Bankası yaptırımı
Dünya Bankası Grubu, Aralık 2025’te Irak’taki bir proje kapsamında hileli ve incelemeyi engelleyici uygulamalar gerekçesiyle Kontrolmatik hakkında 24 aylık yaptırım açıkladı.
Yaptırımın olası etkileri:
- Dünya Bankası finansmanlı projelere erişimin kısıtlanması,
- Çapraz yaptırım mekanizmaları nedeniyle başka uluslararası kuruluşlarda risk,
- Yeni proje ve teminat süreçlerinde daha ağır inceleme,
- İtibar ve karşı taraf riski,
- Bankaların kredi değerlendirmesinde ek baskı.
Bu gelişme finansal krizin ana nedeni değildir; ancak uluslararası EPC şirketi için finansmana ve yeni projelere erişimi zorlaştırabilecek önemli bir risk unsurudur.
Çalışan sayısındaki sert düşüş
Grup çalışan sayısı Mart 2025’te 1.480 iken Mart 2026’da 817’ye geriledi. Yaklaşık %45’lik düşüş maliyet kontrolü sağlayabilir; fakat aynı zamanda operasyonel küçülme, nitelikli personel kaybı ve proje teslim kapasitesinde zayıflama riski taşır.
Bu nedenle çalışan sayısındaki gerilemeyi tek başına “verimlilik artışı” olarak yorumlamak doğru değildir.
KONTR değerleme açısından gerçekten ucuz mu?
24 Eylül 2026 kapanış fiyatı 2,30 TL ve 1,3 milyar mevcut pay üzerinden:
- Piyasa değeri yaklaşık 2,99 milyar TL,
- Ana ortaklığa ait 6,52 milyar TL özkaynağa göre PD/DD yaklaşık 0,46,
- Net finansal borç yaklaşık 13,05 milyar TL,
- Basitleştirilmiş firma değeri yaklaşık 16,04 milyar TL’dir.
İlk bakışta 0,46 PD/DD oldukça düşük görünüyor. Ancak düşük çarpanın nedenleri vardır:
- Borç ödemelerinde temerrüt,
- Yeniden yapılandırmanın belirsizliği,
- %200 bedelli ve sulanma riski,
- Varlıkların zorunlu satış değerinin bilinmemesi,
- Güncel bağımsız denetimli finansal tablo eksikliği,
- Finansman giderlerinin operasyonel kazancı aşması,
- İştirak değerlerinin yüksek belirsizlik taşıması.
İlk çeyrek FAVÖK’ünün basit yıllıklandırılması yaklaşık 1,06 milyar TL verir. Mevcut piyasa değeri ve net borç üzerinden kaba firma değeri/FAVÖK yaklaşık 15 kata yaklaşır. Bu hesap mevsimsellik, sonraki dönemdeki operasyonel bozulma, bedelli ve yeniden yapılandırma koşulları nedeniyle kesin değerleme olarak kullanılmamalıdır.
KONTR’nin düşük PD/DD oranı tek başına alım gerekçesi değildir. Şirketin varlıkları değerli olsa bile finansal sıkıntıda yaratılan değer önce kreditörlerin, yeniden yapılandırma koşullarının ve yeni sermaye sağlayan yatırımcıların taleplerini karşılar.
Bu nedenle KONTR’de “değer tuzağı” riski yüksektir.
Teknik görünüm
Sermaye artırımları ve rüçhan süreçleri nedeniyle bazı veri sağlayıcılarının tarihsel fiyatları farklı biçimde düzelttiği görülüyor. Bu nedenle tamamen doğrulanmış tek bir OHLCV serisi kullanılmadan kesin RSI, MACD ve hareketli ortalama rakamları vermek yanıltıcı olabilir.
Güvenilir biçimde söylenebilecek teknik çerçeve şöyledir:
- Ana trend belirgin biçimde aşağıdır.
- Uzun süredir düşen tepe ve düşen dip yapısı vardır.
- Fiyat tarihî zirvenin yaklaşık %96 altındadır.
- 2,09–2,30 TL bölgesi mevcut tarihsel fiyat keşfinin alt bandıdır.
- 2,09 TL altında yeni dip ve fiyat keşfi riski doğar.
- 2,40–2,55 TL ilk kısa vadeli direnç alanıdır.
- Kısa süreli tavan veya sert yükselişler tek başına trend dönüşü değildir.
Kalıcı teknik iyileşme için yalnızca fiyatın yükselmesi değil;
- Yeniden yapılandırma anlaşması,
- Bedellinin başarıyla tamamlanması,
- Artan ve sürdürülebilir hacim,
- Daha yüksek dip ve daha yüksek tepe yapısı,
- Bilanço ve nakit akışında iyileşme
birlikte görülmelidir.
Kontrolmatik bu durumdan kurtulabilir mi?
Evet, şirketin faaliyetlerini sürdürerek kurtulması hâlâ mümkündür. Kontrolmatik’in çalışan operasyonları, mühendislik yetkinliği, siparişleri ve değerli iştirakleri vardır. Ancak kurtuluşun tek bir işlemle gerçekleşmesi beklenmemelidir.
Gerekli paket şöyledir:
Borçların uzun vadeye yayılması
Ana para ödemelerinde ödemesiz dönem, toplam vadede ciddi uzama ve daha taşınabilir faiz yükü gerekir. Yalnızca birkaç aylık erteleme sorunu çözmez.
Bedellinin tamamlanması
2,6 milyar TL’lik kaynak likidite sağlar; ancak borcun yalnızca bir bölümünü karşılar.
Stratejik ortak ve iştirak satışı
Pomega’ya küresel batarya veya enerji şirketi, enerji projelerine altyapı fonu, Plan-S’e teknoloji yatırımcısı alınması düşünülebilir. En sağlıklı yöntem, değerli iştirakleri tamamen ve düşük fiyattan satmak yerine azınlık payıyla stratejik sermaye sağlamaktır.
Yeni yatırımların dondurulması
Şirketin bilanço düzelene kadar yeni sermaye yoğun projelerden kaçınması, yalnızca en hızlı nakit üretecek yatırımlara odaklanması gerekir.
İşletme sermayesinin çözülmesi
Ticari alacaklar ve sözleşme varlıklarının tahsil edilmesi, stokların azaltılması ve zarar eden projelerin ayıklanması gerekir.
Şirketin kurtulması ile mevcut hissedarın kurtulması aynı şey değildir. Bankalar, yeni yatırımcılar ve stratejik ortaklar şirketi yaşatırken mevcut yatırımcı yüksek oranda sulanabilir veya şirketin en değerli varlıkları elden çıkabilir.
Olumlu senaryo
Olumlu senaryoda:
- Bankalarla uzun vadeli bağlayıcı yeniden yapılandırma anlaşması imzalanır.
- Geciken borçlanma aracı ödemeleri yeni takvime bağlanır.
- %200 bedelli yüksek katılımla tamamlanır.
- Pomega veya diğer iştiraklere güçlü stratejik ortak alınır.
- Varlık satışları zorunlu satış iskontosu olmadan yapılır.
- EPC tahsilatları hızlanır.
- Pomega üretim ve satıştan pozitif nakit yaratmaya başlar.
- Finansman gideri FAVÖK’ün altına iner.
- Net borç/FAVÖK önce 6’nın, zamanla 4’ün altına düşer.
- Şirket Yakın İzleme Pazarı’ndan çıkar.
Bu durumda piyasanın uyguladığı ağır finansal sıkıntı iskontosu azalabilir ve hissede yüksek getiri potansiyeli doğabilir.
Olumsuz ve en kötü senaryo
Olumsuz senaryoda:
- Bankalarla görüşmeler sonuçlanmaz veya yetersiz kalır.
- Bedelliye yeterli katılım sağlanamaz.
- Yeni tahvil, bono, banka veya tedarikçi temerrütleri oluşur.
- Projeler işletme sermayesi yetersizliği nedeniyle aksar.
- Değerli varlıklar düşük fiyatlarla satılır.
- Borçların bir bölümü hisseye çevrilerek mevcut ortaklar ağır biçimde sulandırılır.
- Yeni sermaye artırımları gündeme gelir.
- Konkordato veya başka hukuki koruma süreçleri oluşur.
- En uç durumda iflas ve tasfiye gündeme gelir.
Tasfiyede hissedarlar ödeme sıralamasının en sonunda yer alır. Varlıkların satış değeri finansal ve ticari borçları karşılamazsa hisse ekonomik olarak sıfıra yaklaşabilir.
Bu en kötü senaryo uzak ve yalnızca teorik bir risk değildir; çünkü ödeme aksaması ve yeniden yapılandırma başvurusu zaten gerçekleşmiştir. Ancak şirketin pozitif özkaynağı, devam eden operasyonları ve satılabilir varlıkları bulunduğundan bugün için “iflas kaçınılmaz” demek de doğru olmaz.
Önümüzdeki 6–12 aylık dönem belirleyicidir.
Yüksek maliyetli yatırımcı açısından değerlendirme
Bir yatırımcının geçmişte hangi fiyattan aldığı, bugünkü kararın tek belirleyicisi olmamalıdır. Doğru soru şudur:
Bugün elde aynı miktarda nakit olsaydı, mevcut bilgilerle KONTR yeniden satın alınır mıydı?
KONTR’de maliyet düşürmek, sıradan biçimde ucuzlayan kaliteli şirkete ilave yatırım yapmak değildir. Yatırımcı; yeniden yapılandırmanın, bedellinin ve varlık satışlarının başarılı olacağına daha fazla sermaye bağlamış olur.
Risk yönetimi açısından:
- Borçlanarak veya portföyün büyük bölümünü kullanarak maliyet düşürmek son derece risklidir.
- Pozisyon büyüklüğü, tamamı kaybedildiğinde yatırımcının mali durumunu bozmayacak seviyede olmalıdır.
- Bedelliye katılım için gerekecek ek kaynak önceden hesaplanmalıdır.
- “Eski zirveye dönmek zorunda” varsayımı kullanılmamalıdır.
Yeniden yatırım veya pozisyon artırımı için fiyat hareketinden önce aşağıdaki gelişmeler aranabilir:
- Bağlayıcı yeniden yapılandırma anlaşması,
- Gecikmiş ödemelerin yeni takvime bağlanması,
- Bedellinin başarıyla tamamlanması,
- Somut varlık veya iştirak satışı kaynak girişi,
- En az iki çeyrek pozitif faaliyet nakit akışı,
- Finansman giderinin FAVÖK’ün altına inmesi,
- Net borç/FAVÖK’te belirgin gerileme,
- Yeni temerrüt oluşmaması.
Daha yüksek fiyattan fakat yaşama kabiliyeti güçlenmiş şirkete yatırım yapmak, çok ucuz görünen fakat mevcut özkaynağı silinebilecek şirkete yatırım yapmaktan daha güvenli olabilir.
KONTR için izlenecek kontrol listesi
| İzlenecek gelişme | Olumlu sinyal | Olumsuz sinyal |
|---|---|---|
| Banka görüşmeleri | Bağlayıcı, uzun vadeli anlaşma | Sürecin uzaması veya başarısızlık |
| Bedelli sermaye artırımı | SPK onayı ve yüksek katılım | Gecikme, düşük katılım, iptal edilen paylar |
| Borçlanma araçları | Yeni ödeme takvimi ve ödeme | Yeni temerrütler |
| Pomega | Satış, tahsilat, stratejik ortak | Sürekli nakit tüketimi |
| Varlık satışları | Makul değerleme, borç azaltımı | Zorunlu satış iskontosu |
| Faaliyet nakit akışı | Art arda pozitif çeyrekler | Alacak ve stokların büyümesi |
| Net borç/FAVÖK | 6’nın, sonra 4’ün altı | Çift haneli seviyelerin sürmesi |
| Finansman gideri/FAVÖK | FAVÖK’ün finansmanı karşılaması | Finansman giderinin FAVÖK’ü aşması |
| Pazar statüsü | Yakın İzleme’den çıkış | İşlem ve likidite kısıtlarının artması |
| Kurumsal güven | Zamanında raporlama ve şeffaflık | Yeni yaptırım, gecikme veya belirsizlik |
Genel değerlendirme
Kontrolmatik’in teknoloji ve mühendislik potansiyeli gerçektir. Pomega, enerji depolama, elektrik ekipmanları, uydu/IoT ve otomasyon faaliyetleri uzun vadede önemli endüstriyel değer yaratabilir.
Fakat bugün KONTR hissesi alan yatırımcı yalnızca teknoloji portföyüne yatırım yapmıyor. Aynı zamanda şu üç sonuca bahis yapıyor:
- Şirket faaliyetlerini kesintisiz sürdürebilecek mi?
- Kreditörlerle taşınabilir bir yeniden yapılandırma sağlayabilecek mi?
- Bu süreç tamamlandığında mevcut hissedarlara anlamlı bir özkaynak değeri kalacak mı?
| Başlık | Değerlendirme |
|---|---|
| Operasyonel ve teknolojik potansiyel | Yüksek |
| Bilanço kalitesi | Çok zayıf |
| Likidite | Kritik |
| Borç ödeme kapasitesi | Çok zayıf |
| Finansman riski | Çok yüksek |
| Sulanma riski | Çok yüksek |
| Kurumsal ve itibar riski | Yüksek |
| Teknik görünüm | Negatif |
| Haber akışına duyarlılık | Aşırı yüksek |
| Toplam yatırım riski | Spekülatif/çok yüksek |
Sonuç olarak KONTR bugün basitçe “ucuz teknoloji hissesi” olarak görülemez:
Kontrolmatik, başarılı bir yeniden yapılandırma halinde yüksek getiri potansiyeli; başarısızlık halinde ise ağır ve kalıcı sermaye kaybı taşıyan özel durum yatırımıdır. Şirketin kurtulması mümkündür, ancak kurtuluşun maliyetini mevcut hissedarların ek sermaye koyması, sulanması ve bazı değerli varlıkların satılması karşılayabilir.
Kaynaklar
- KAP – Kontrolmatik şirket, sermaye, ortaklık ve fiilî dolaşım bilgileri
- Gedik Yatırım – Kontrolmatik halka arz bilgileri
- KAP – 2024 sermaye artırımı başvurusu
- KAP – 2025 %100 bedelli sermaye artırımı
- KAP – 2026 %200 bedelli sermaye artırımı kararı ve başvurusu
- Kontrolmatik – 2025 faaliyet raporu
- Kontrolmatik – 2025 yıl sonu konsolide finansal raporu
- KAP – Finansal yeniden yapılandırma ve gerçekleşmeyen ödemeler açıklaması
- Dünya Bankası – Kontrolmatik hakkında 24 aylık yaptırım açıklaması
- JCR Eurasia – Kontrolmatik kredi derecelendirme raporları
- TradingView – KONTR tarihsel düzeltilmiş fiyat görünümü
- Investing – KONTR tarihsel fiyat verileri
Yasal uyarı: Bu çalışma yalnızca genel bilgilendirme ve araştırma amacıyla hazırlanmıştır. Burada yer alan bilgi, yorum ve değerlendirmeler yatırım danışmanlığı kapsamında değildir. Finansal veriler enflasyon muhasebesi, sermaye artırımları ve sonradan yapılan düzeltmeler nedeniyle veri sağlayıcılar arasında farklılık gösterebilir. Yatırım kararından önce güncel KAP açıklamaları, finansal raporlar ve kişisel risk profili birlikte değerlendirilmelidir.